
اگر دنبال «بهترین استراتژی فارکس با سود تضمینی» هستید، مهمترین نکته همین ابتدا روشن شود: چنین استراتژی قابل اتکایی وجود ندارد. بازار ارز اهرمی و پرریسک است و حتی استراتژی سودده نیز دورههای زیان متوالی دارد.
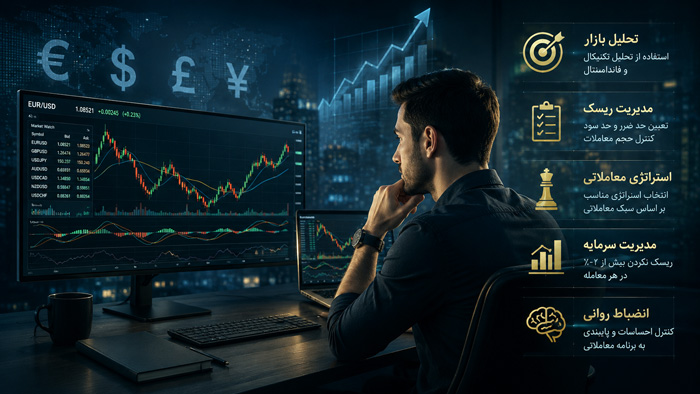
اشتباه بسیاری از مطالب آموزشی این است که موفقیت را به نام یک روش مثل پرایس اکشن، RSI، اسکالپ، میانگین متحرک یا اسم یک «استراتژی اختصاصی» گره میزنند. در حالی که آنچه یک معاملهگر را در بلندمدت سرپا نگه میدارد ترکیب چهار عامل است: مزیت آماری، مدیریت ریسک، اجرای منظم و بررسی نتایج.


در این راهنما بهجای معرفی یک «سیگنال جادویی»، سیستمی میسازیم که بتوانید آن را تست، اندازهگیری و اصلاح کنید.
اول بدانید سوددهی در فارکس واقعاً از کجا میآید
فرض کنید دو معاملهگر دقیقاً از یک نقطه EUR/USD را خریداری میکنند.
معاملهگر اول ۱۰ درصد سرمایهاش را ریسک میکند، حد ضرر را هنگام نزدیک شدن قیمت حذف میکند و بعد از یک زیان بلافاصله معامله دیگری باز میکند.
معاملهگر دوم فقط مقدار از پیش تعیینشدهای را در معرض ریسک قرار میدهد، نقطه بیاعتبار شدن تحلیل را قبل از ورود مشخص کرده و اگر شرایط سیستمش برقرار نباشد معامله نمیکند.
هر دو استراتژی ورود یکسانی دارند، اما نتیجه بلندمدت آنها میتواند کاملاً متفاوت باشد. دلیلش این است که استراتژی فقط محل ورود نیست.
یک سیستم معاملاتی کامل باید حداقل به این پنج سؤال جواب دهد:
| سؤال | چیزی که باید قبل از معامله مشخص باشد |
|---|---|
| چه زمانی وارد شوم؟ | Setup دقیق ورود |
| کجا تحلیل من اشتباه میشود؟ | Stop Loss |
| چه زمانی خارج شوم؟ | Target یا قانون خروج |
| چقدر سرمایه درگیر کنم؟ | Position Size |
| چه زمانی اصلاً معامله نکنم؟ | فیلتر بازار |
این پنج سؤال از اضافه کردن اندیکاتور چهارم و پنجم به نمودار معمولاً اهمیت بیشتری دارند.
چهار ستون یک استراتژی سودده
۱. استراتژی باید مزیت آماری داشته باشد
بردن یک یا چند معامله ثابت نمیکند سیستم سودده است.
چیزی که اهمیت دارد نتیجه تعداد قابل توجهی از معاملات مشابه است.
فرض کنید سیستم شما فقط ۴۵ درصد معاملات را برنده میشود، اما متوسط سود هر معامله موفق ۱٫۸ برابر متوسط زیان است.
اگر زیان متوسط را 1R در نظر بگیریم:
امید ریاضی = (درصد برد × متوسط برد) − (درصد باخت × متوسط باخت)
در این مثال:
۴۵٪ × ۱٫۸R − ۵۵٪ × ۱R = ۰٫۲۶R
یعنی از نظر ریاضی، قبل از هزینههای معامله، متوسط نتیجه هر معامله مثبت است.
این مثال نکته مهمی را نشان میدهد: برای سودده بودن لازم نیست ۷۰ یا ۸۰ درصد معاملات شما موفق باشند.
حتی سیستمی با Win Rate پایینتر ممکن است در صورت نسبت مناسب سود به زیان، امید ریاضی مثبتی داشته باشد.
۲. باید بتوانید دوره زیان را زنده بمانید
مدیریت ریسک فقط برای جلوگیری از نابودی حساب نیست؛ باعث میشود بتوانید تعداد معاملات کافی برای نمایان شدن مزیت آماری سیستم انجام دهید.
فرض کنید ۱۰ معامله متوالی زیانده داشته باشید.
| ریسک در هر معامله | افت تقریبی حساب پس از ۱۰ زیان متوالی |
| ۰٫۵٪ | ۴٫۹٪ |
| ۱٪ | ۹٫۶٪ |
| ۲٪ | ۱۸٫۳٪ |
| ۵٪ | حدود ۴۰٪ |
اعداد جدول صرفاً یک شبیهسازی ریاضی هستند و پیشنهاد قطعی برای میزان ریسک محسوب نمیشوند.
اما پیام جدول روشن است: هرچه ریسک هر معامله بزرگتر باشد، یک دوره زیان معمولی میتواند آسیب بسیار بیشتری ایجاد کند.
۳. استراتژی باید قابل تکرار باشد
قانون «وقتی حس کردم قیمت میرود بالا بخرم» قابل بکتست نیست.
اما این قانون قابل اندازهگیریتر است:
«فقط در روند صعودی، پس از اصلاح قیمت به محدوده مشخص، در صورت تشکیل Setup موردنظر وارد خرید میشوم.»
هرچه قوانین مبهمتر باشند، معاملهگر راحتتر میتواند بعد از هر معامله برای تصمیم خود توجیه بسازد.
۴. نتیجه باید ثبت شود
اگر نمیدانید طی ۵۰ معامله گذشته کدام Setup بیشترین سود، بیشترین Drawdown و بیشترین خطا را داشته است، عملاً نمیدانید استراتژی شما کار میکند یا نه.
سه استراتژی عملی که میتوان آنها را به سیستم تبدیل کرد
هدف این قسمت ارائه سیگنال آماده نیست؛ میخواهیم ببینیم چگونه یک ایده معاملاتی ساده به قوانین قابل آزمایش تبدیل میشود.
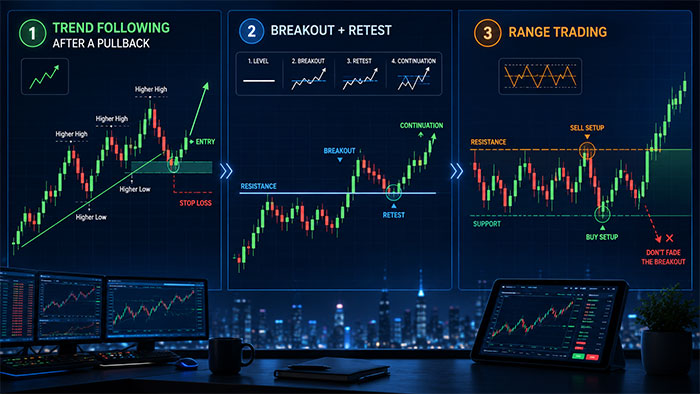
استراتژی اول: معامله در جهت روند پس از اصلاح
Trend Following یکی از سادهترین منطقهای معاملاتی است: بهجای تلاش دائمی برای پیدا کردن سقف و کف، در جهت روند اصلی دنبال موقعیت میگردید.
فرض کنید ساختار قیمت صعودی است و Higher High و Higher Low شکل میگیرد.
بهجای خرید پس از یک حرکت شدید، منتظر اصلاح قیمت میمانید.
سیستم نمونه میتواند چنین باشد:
روند باید مشخص باشد؛ قیمت به محدوده حمایت یا ناحیه موردنظر اصلاح کند؛ نشانه برگشت مورد استفاده سیستم تشکیل شود؛ حد ضرر پشت نقطهای قرار گیرد که شکسته شدن آن فرض اولیه را بیاعتبار میکند؛ و فقط زمانی وارد شوید که نسبت سود بالقوه به ریسک با قوانین سیستم هماهنگ باشد.
مزیت این روش این است که مجبور نیستید حرکت بعدی بازار را از هیچ پیشبینی کنید.
ضعف آن نیز روشن است: بازار همیشه روند ندارد. در شرایط Range ممکن است سیگنالهای اشتباه متوالی ایجاد شوند.
استراتژی دوم: Breakout + Retest
یکی از اشتباهات رایج، خرید بلافاصله پس از عبور قیمت از یک مقاومت یا فروش پس از شکستن حمایت است.
تمام شکستها ادامه پیدا نمیکنند.
یک نسخه محافظهکارانهتر این است که ابتدا شکست اتفاق بیفتد، سپس منتظر واکنش دوباره قیمت به منطقه شکستهشده بمانید.
سناریو به این شکل است:
سطح مهم → شکست → Retest → تأیید → ورود
مزیت Retest این است که معمولاً نقطه بیاعتبار شدن تحلیل واضحتر میشود.
اما این روش هم تضمینی نیست. ممکن است بازار هیچ Retest مناسبی ندهد یا شکست اولیه کاملاً ناموفق باشد.
مهمترین نکته این است که قبل از بکتست مشخص کنید منظور شما از «شکست معتبر» و «Retest» دقیقاً چیست.
استراتژی سوم: معامله در بازار رنج
اشتباه بزرگ معاملهگران تازهکار این است که یک استراتژی را در تمام شرایط بازار استفاده میکنند.
وقتی بازار Range است، منطق Trend Following ممکن است ضعیف عمل کند.
در یک محدوده مشخص میتوان بهجای دنبال کردن روند، واکنش قیمت به مرزهای Range را بررسی کرد.
نزدیک حمایت به دنبال Setup خرید و نزدیک مقاومت به دنبال Setup فروش باشید.
اما یک شرط ضروری وجود دارد: اگر Range واقعاً شکسته شد، نباید با این تصور که «حتماً برمیگردد» دائماً خلاف حرکت جدید معامله کنید.
قبل از Setup، رژیم بازار را مشخص کنید
بسیاری از معاملهگران میپرسند: «الان RSI چند است؟»
سؤال مفیدتری وجود دارد:
بازار الان چه رفتاری دارد؟
میتوانید قبل از معامله بازار را به سه حالت ساده تقسیم کنید:
| وضعیت بازار | استراتژی مناسبتر | اشتباه رایج |
| روند واضح | Pullback / Trend Following | تلاش برای گرفتن سقف و کف |
| Range | Mean Reversion | دنبال کردن شکستهای کوچک |
| حرکت بسیار نوسانی و خبری | صبر یا کاهش فعالیت | ورود هیجانی پس از کندل بزرگ |
این فیلتر ساده جلوی استفاده از یک ابزار در شرایط نامناسب را میگیرد.
مهمتر از نقطه ورود: حجم معامله را چگونه تعیین کنیم؟
یکی از کاربردیترین قوانین مدیریت سرمایه این است که ابتدا مشخص کنید چقدر حاضر هستید ببازید و سپس حجم معامله را تعیین کنید.
فرض کنید حساب ۵۰۰۰ دلاری دارید و در یک مثال آموزشی تصمیم گرفتهاید حداکثر ۱ درصد را در معاملهای مشخص در معرض ریسک قرار دهید.
مبلغ ریسک:
۵۰۰۰ × ۱٪ = ۵۰ دلار
اگر حد ضرر شما ۲۵ پیپ فاصله دارد، حجم پوزیشن باید به شکلی تنظیم شود که برخورد قیمت به Stop Loss حدود همان ۵۰ دلار زیان ایجاد کند.
فرمول کلی:
حجم معامله = مبلغ قابل ریسک ÷ ارزش فاصله تا حد ضرر
ارزش هر پیپ به جفتارز، اندازه قرارداد و واحد حساب بستگی دارد؛ بنابراین نباید برای تمام معاملات از یک Lot ثابت استفاده کرد.
این یکی از مهمترین تفاوتهای مدیریت سرمایه حرفهای با روش «همیشه 0.1 Lot میزنم» است.
چرا نسبت Risk/Reward بهتنهایی کافی نیست؟
خیلیها میگویند فقط معاملهای بگیر که ریسک به ریواردش ۱:۳ باشد.
این قانون ناقص است.
اگر تارگت شما آنقدر دور باشد که فقط ۱۵ درصد مواقع به آن برسد، نسبت ظاهراً جذاب 1:3 ممکن است مزیت خاصی ایجاد نکند.
Risk/Reward باید همراه با Win Rate دیده شود.
| متوسط سود به زیان | نرخ برد تقریبی لازم برای سربهسر شدن |
| 1:1 | ۵۰٪ |
| 1:1.5 | ۴۰٪ |
| 1:2 | ۳۳٫۳٪ |
| 1:3 | ۲۵٪ |
Spread، Commission و Slippage نقطه سربهسر واقعی را کمی بالاتر میبرند.
پس بهجای پرسیدن «ریوارد خوب چند است؟» باید بپرسید:
ترکیب Win Rate و Average R این سیستم چیست؟
چکلیست قبل از هر معامله
| بررسی | سؤال |
| شرایط بازار | Trend است یا Range؟ |
| Setup | دقیقاً مطابق قوانین من است؟ |
| Entry | نقطه ورود از قبل مشخص است؟ |
| Stop Loss | کجا تحلیل من بیاعتبار میشود؟ |
| Position Size | در صورت Stop چقدر زیان میکنم؟ |
| Target | خروج بر چه اساسی انجام میشود؟ |
| خبر | رویداد اقتصادی مهم نزدیک است؟ |
| احساسات | دارم معامله میکنم یا انتقام میگیرم؟ |
اگر نمیتوانید به یکی از این سؤالها جواب بدهید، شاید مشکل از بازار نباشد؛ معامله هنوز آماده نیست.
معامله هنگام اخبار؛ جایی که نمودار میتواند گمراهکننده شود
نرخ بهره، دادههای تورم، اشتغال و تصمیمهای بانکهای مرکزی میتوانند نوسانات زیادی در بازار ارز ایجاد کنند.
در چنین شرایطی Spread ممکن است افزایش پیدا کند و اجرای سفارش دقیقاً روی قیمت مورد انتظار انجام نشود.
به همین دلیل معامله در زمان رویدادهای بزرگ برای فردی که سیستمش مشخصاً برای News Trading طراحی نشده، میتواند شرایط کاملاً متفاوتی از بکتست عادی ایجاد کند.
داشتن تقویم اقتصادی قبل از شروع جلسه معامله سادهتر از تلاش برای فهمیدن علت یک کندل بزرگ بعد از ورود است.
بکتست؛ جایی که استراتژی باید قبل از پول واقعی امتحان شود
این جمله که «من چند بار روی چارت دیدم جواب میدهد» بکتست محسوب نمیشود.
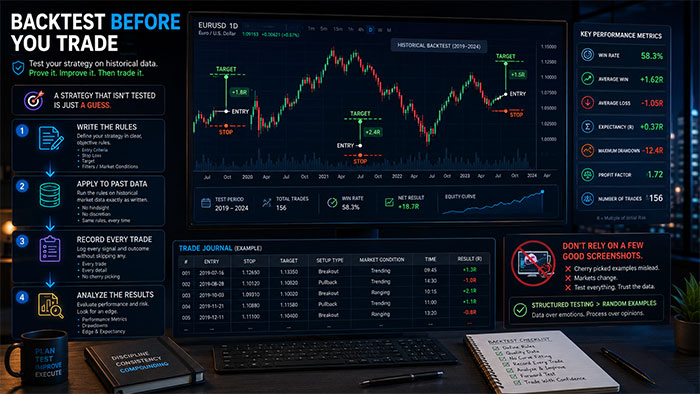
برای بررسی یک سیستم، قوانین را ابتدا بنویسید و سپس روی دادههای گذشته همان قوانین را بدون تغییر اعمال کنید.
برای هر معامله حداقل این موارد را ثبت کنید:
Entry، Stop، Target، نتیجه برحسب R، نوع Setup، وضعیت بازار، زمان معامله و دلیل ورود.
در پایان به این اعداد نگاه کنید:
Win Rate
Average Win
Average Loss
Expectancy
Maximum Drawdown
Profit Factor
تعداد معاملات
بکتست تضمین نمیکند سیستم در آینده سودآور باقی بماند؛ شرایط بازار تغییر میکند و Overfitting نیز میتواند نتایج گذشته را بیش از حد جذاب نشان دهد.
اما تست ساختاریافته بسیار مفیدتر از انتخاب استراتژی براساس چند Screenshot موفق است.
دفتر معاملات؛ چیزی که معاملهگران معمولاً دیر شروع میکنند
Trading Journal فقط محل نوشتن سود و زیان نیست.
برای هر معامله یک Screenshot قبل از ورود و یک Screenshot بعد از خروج ذخیره کنید.
بعد از ۳۰ تا ۵۰ معامله ممکن است الگویی پیدا کنید که در گزارش مالی مشخص نیست.
مثلاً متوجه شوید Setup شما در روندهای واضح خوب عمل میکند اما بیشتر زیانها در Range اتفاق میافتد.
یا معاملات جلسه لندن سودده هستند اما معاملات آخر شب نتیجه ضعیفی دارند.
یا بیشترین زیانها بعد از یک معامله بازنده اتفاق میافتند.
اینجا Journal از دفتر خاطرات تبدیل به ابزار بهینهسازی میشود.
قانون توقف روزانه را قبل از شروع مشخص کنید
یکی از خطرناکترین رفتارها Revenge Trading است.
معاملهگر دو بار ضرر میکند و تصمیم میگیرد با حجم بیشتر «پولش را پس بگیرد».
یک راه مقابله، تعریف Circuit Breaker شخصی است.
مثلاً سیستم شما میتواند بگوید بعد از رسیدن به تعداد مشخصی زیان متوالی یا سقف زیان روزانهای که براساس آزمون سیستم تعیین کردهاید، معامله آن روز پایان یافته است.
عدد مناسب برای همه یکسان نیست.
هدف این قانون جلوگیری از حالتی است که استراتژی معاملاتی جای خود را به تصمیمهای هیجانی میدهد.
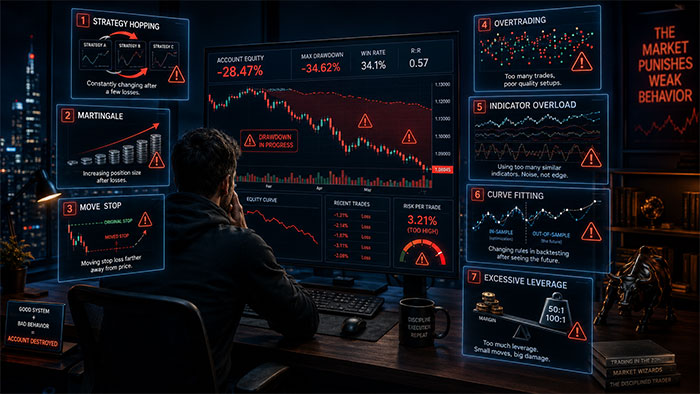
۷ اشتباهی که حتی استراتژی خوب را نابود میکند
تغییر دائمی استراتژی
سه ضرر پشت سر هم دلیل کافی برای کنار گذاشتن سیستم نیست. ابتدا باید بررسی کرد آیا نتایج هنوز در محدوده آماری مورد انتظار قرار دارند یا نه.
زیاد کردن حجم بعد از ضرر
این همان Martingale پنهان است و میتواند یک دوره زیان معمولی را به افت شدید سرمایه تبدیل کند.
جابهجا کردن Stop Loss
اگر فقط برای جلوگیری از ثبت ضرر حد ضرر را دورتر میبرید، ریسک واقعی دیگر همان چیزی نیست که هنگام ورود محاسبه کرده بودید.
معامله بیش از حد
بیشتر معامله کردن الزاماً سود بیشتری ایجاد نمیکند؛ هزینه معاملات و تعداد تصمیمهای ضعیف نیز افزایش مییابد.
استفاده همزمان از اندیکاتورهای مشابه
RSI، Stochastic و چند Oscillator دیگر روی نمودار الزاماً سه تأیید مستقل نیستند؛ ممکن است تقریباً یک ویژگی بازار را با روشهای متفاوت نشان دهند.
عوض کردن قوانین هنگام بکتست
اگر بعد از دیدن آینده نمودار قانون ورود را تغییر دهید، نتیجه بکتست اعتبار کمتری خواهد داشت.
استفاده افراطی از اهرم
هرچه Leverage بیشتر باشد، حرکت کوچکتر بازار میتواند اثر بزرگتری روی سرمایه داشته باشد. اهرم بالا یکی از سریعترین راهها برای تبدیل یک اشتباه معمولی به زیانی سنگین است.
برنامه ۳۰ روزه برای ساخت استراتژی شخصی
هفته اول: ساخت قوانین
یک بازار و یک یا دو جفتارز انتخاب کنید.
فقط یک Setup مشخص بسازید و Entry، Stop، Exit و شرایط عدم معامله را روی یک صفحه بنویسید.
هفته دوم: Backtest
معاملات گذشته را بررسی کنید و نتایج را برحسب R ثبت کنید.
در این مرحله قوانین را وسط تست تغییر ندهید.
هفته سوم: تحلیل
Win Rate، Average R، Drawdown و Expectancy را بررسی کنید.
مهمتر از همه ببینید سیستم در کدام Market Regime بهتر یا بدتر عمل میکند.
هفته چهارم: Forward Test
سیستم را در شرایط زنده، ترجیحاً ابتدا بدون ریسک مالی واقعی یا در محیط آزمایشی، دنبال کنید.
هدف این مرحله پول درآوردن نیست؛ باید ببینید آیا میتوانید قوانین خودتان را در زمان واقعی اجرا کنید.
انتخاب بروکر هم بخشی از مدیریت ریسک است
بهترین استراتژی در یک محیط معاملاتی نامناسب نمیتواند تمام ریسکها را برطرف کند.
پیش از واریز سرمایه باید وضعیت مجوز و نهاد ناظر، شرایط برداشت، نحوه نگهداری وجوه مشتری، هزینهها، Spread، Commission، سیاست اجرای سفارش و شرایط استفاده از اهرم را بررسی کرد.
برای کاربران ایرانی علاوه بر این موارد، شرایط احراز هویت، محدودیتهای جغرافیایی و امکان استفاده از خدمات نیز باید قبل از واریز وجه بررسی شود؛ زیرا این شرایط میتوانند تغییر کنند.
فرق معاملهگر تازهکار و سیستماتیک در یک جدول
| معاملهگر تازهکار | معاملهگر سیستماتیک |
| دنبال بهترین اندیکاتور است | دنبال مزیت قابل اندازهگیری است |
| حجم را براساس احساس انتخاب میکند | حجم را از روی ریسک محاسبه میکند |
| بعد از چند ضرر سیستم عوض میکند | نمونه آماری را بررسی میکند |
| نتیجه را فقط با دلار میسنجد | نتیجه را با R و آمار بررسی میکند |
| زیاد معامله کردن را مزیت میداند | فقط Setup تعریفشده را میگیرد |
| شکست را شخصی میبیند | آن را بخشی از توزیع نتایج میداند |
| دنبال پیشبینی کامل بازار است | سناریو و نقطه ابطال دارد |
همین تفاوت شاید از دانستن دهها الگوی نموداری ارزشمندتر باشد.
سؤالات متداول
سوددهترین استراتژی فارکس چیست؟
هیچ استراتژی واحدی را نمیتوان برای همه افراد و تمام شرایط بازار سوددهترین دانست. Trend Following، Breakout، Mean Reversion و روشهای دیگر در شرایط متفاوت نتایج متفاوتی دارند.
برای سودده بودن باید چند درصد معاملات موفق باشند؟
عدد ثابتی وجود ندارد. Win Rate باید همراه با متوسط سود و زیان بررسی شود. سیستمی با ۴۰ درصد برد ممکن است سودده باشد، در حالی که سیستمی با ۷۰ درصد برد نیز در صورت زیانهای بسیار بزرگ میتواند زیانده شود.
نسبت ریسک به ریوارد 1:2 همیشه مناسب است؟
خیر. بدون دانستن احتمال موفقیت معاملات، این نسبت بهتنهایی اطلاعات کافی نمیدهد.
آیا Stop Loss ضروری است؟
برای هر معامله باید از قبل مشخص باشد در چه نقطهای تحلیل بیاعتبار میشود و زیان چگونه کنترل خواهد شد. Stop Loss یکی از ابزارهای رایج برای این کار است، هرچند در شرایط شدید بازار ممکن است اجرای واقعی با قیمت مدنظر متفاوت باشد.
آیا با حساب کوچک میتوان سریع درآمد زیادی ساخت؟
تلاش برای ایجاد سود بسیار بزرگ از سرمایه کم معمولاً نیازمند پذیرش ریسک یا اهرم بیشتر است و همین موضوع احتمال افت شدید سرمایه را افزایش میدهد.
آیا حساب دمو کافی است؟
Demo برای یادگیری پلتفرم، تست قوانین و تمرین اجرای سیستم مفید است، اما فشار روانی معامله با پول واقعی را بازسازی نمیکند. موفقیت در Demo نباید مدرک قطعی سوددهی آینده تلقی شود.
جمعبندی؛ روش سوددهی در فارکس یک Setup نیست
اگر قرار باشد تمام مقاله را در یک جمله خلاصه کنیم:
سوددهی پایدار احتمالی از پیدا کردن یک نقطه ورود جادویی نمیآید؛ از ترکیب مزیت آماری، کنترل ریسک، اجرای منظم و اندازهگیری نتایج ساخته میشود.
قبل از معامله مشخص کنید چرا وارد میشوید، کجا فرض شما اشتباه میشود، چه مقدار از سرمایه در معرض ریسک است و تحت چه شرایطی اصلاً معامله نمیکنید.
بعد هم بهجای قضاوت سیستم با سه معامله، مجموعهای از معاملات مشابه را بررسی کنید.
معاملهگری زمانی از «حدس زدن جهت نمودار» فاصله میگیرد که بتوانید پاسخ این سؤال را با عدد بدهید:
اگر همین معامله را صد بار با قوانین مشابه انجام دهم، آیا مجموعه نتایج من مزیت مثبتی نشان میدهد؟
این سؤال بسیار مهمتر از این است که RSI روی ۳۲ قرار دارد یا ۳۵.
این مطلب صرفاً آموزشی است و توصیه شخصی برای خرید، فروش یا استفاده از اهرم محسوب نمیشود. بازار فارکس و محصولات اهرمی میتوانند باعث زیان قابلتوجه شوند.